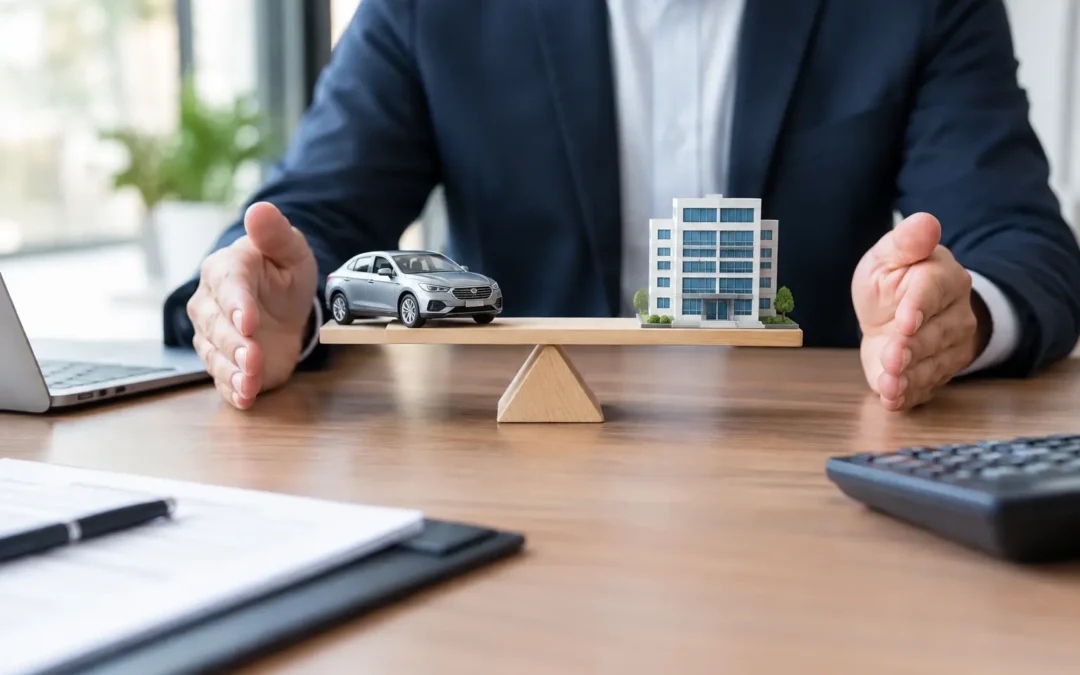
La adquisición de maquinaria, vehículos, tecnología o inmuebles puede comprometer capital que la empresa necesita para operar, crecer o responder a una contingencia. Por ello, comparar el arrendamiento financiero vs operativo no debe reducirse a identificar la mensualidad más baja: implica definir quién asume los riesgos del activo, qué flexibilidad conserva el negocio y cómo se documenta una obligación que puede tener efectos corporativos, contables, fiscales y operativos relevantes.
Para una dirección general, un consejo de administración o un área financiera, la pregunta de fondo es sencilla: ¿conviene construir una posición económica similar a la propiedad o pagar por el uso de un activo durante el tiempo que realmente se necesita? La respuesta depende del proyecto, del activo y de los términos del contrato. Una estructura mal elegida puede presionar el flujo de efectivo, generar contingencias de cumplimiento o limitar la capacidad de reemplazar activos que se vuelven obsoletos.
Arrendamiento financiero vs operativo: la diferencia central
En un arrendamiento financiero, la operación suele estar diseñada para que el arrendatario utilice el activo durante una parte sustancial de su vida económica y asuma, en los hechos, una porción relevante de sus riesgos y beneficios. Es frecuente que exista una opción de compra al final del plazo, un valor residual pactado o condiciones que hagan económicamente razonable adquirir el bien.
Su lógica se acerca al financiamiento de una compra. La empresa necesita un activo específico, pretende usarlo de forma prolongada y busca conservar la posibilidad de integrarlo a su patrimonio. Esto es común en maquinaria especializada, equipo productivo, vehículos destinados a una operación estable o activos cuya utilidad se mantiene en el tiempo.
El arrendamiento operativo responde a una lógica distinta. La empresa contrata el derecho de uso de un activo por un periodo determinado, normalmente con mayor expectativa de devolución, renovación o sustitución al término. Puede ser especialmente útil cuando el activo pierde valor con rapidez, requiere actualizaciones frecuentes o se necesita para atender un proyecto con duración definida.
La etiqueta contractual, sin embargo, no resuelve por sí sola la naturaleza de la operación. Las obligaciones efectivas, la duración, las opciones de compra, la asignación de gastos, el valor residual y las restricciones para terminar el contrato deben revisarse de manera integral. La denominación de “operativo” no elimina automáticamente los riesgos propios de una operación financiera.
Cuándo conviene una estructura financiera
Un arrendamiento financiero suele ser razonable cuando el activo es esencial para la operación y la empresa prevé utilizarlo durante varios años. Si se trata de una línea de producción diseñada para un proceso propio, el valor no está solo en tener acceso temporal al equipo, sino en asegurar su disponibilidad y continuidad.
También puede ser adecuado si la empresa tiene claridad sobre la vida útil del activo, cuenta con capacidad para cumplir pagos de largo plazo y considera conveniente ejercer una opción de compra. En estos casos, la estructura permite evitar un desembolso inicial elevado, sin renunciar a una ruta clara para consolidar el activo dentro de la estrategia patrimonial del negocio.
No obstante, requiere atención a la rigidez. Un plazo extenso, penalizaciones elevadas por terminación anticipada o una obligación de cubrir un valor residual sin correlación con el valor real del bien pueden transformar una decisión útil en una carga financiera. Antes de firmar, conviene modelar escenarios de caída de ingresos, sustitución tecnológica y venta o cierre de una unidad de negocio.
Cuándo el arrendamiento operativo ofrece mayor valor
El arrendamiento operativo puede proteger mejor la flexibilidad empresarial. Es una alternativa relevante para flotas que requieren renovación periódica, equipos de cómputo, tecnología, mobiliario temporal, espacios comerciales o activos vinculados a contratos de duración limitada.
Su principal ventaja no es necesariamente el pago mensual, sino la posibilidad de alinear el uso del activo con la duración real de la necesidad de negocio. Si una empresa abre una sucursal piloto, participa en un proyecto de dos años o incorpora tecnología que probablemente será reemplazada pronto, asumir desde el inicio un compromiso de adquisición puede no ser eficiente.
La flexibilidad también tiene un precio. El arrendador puede imponer límites de uso, condiciones de devolución, cargos por desgaste, requisitos de mantenimiento y restricciones para adaptar el activo. En un inmueble, por ejemplo, las obras, licencias, adecuaciones y la restitución del espacio pueden generar costos relevantes al cierre de la relación. La decisión debe considerar el costo total de uso, no solo la renta pactada.
El análisis no termina en la mensualidad
La comparación económica debe incluir pagos iniciales, rentas periódicas, seguros, mantenimiento, impuestos, garantías, costos de instalación, gastos de devolución y consecuencias de una terminación anticipada. También debe identificarse quién absorbe el riesgo de pérdida, daño, obsolescencia o indisponibilidad del activo.
En materia contable, las empresas obligadas a aplicar la NIF D-5 deben analizar el reconocimiento del derecho de uso y del pasivo por arrendamiento. En términos generales, la distinción tradicional entre financiero y operativo no implica que un contrato operativo quede fuera del balance del arrendatario. Existen excepciones y tratamientos particulares, pero la evaluación debe realizarse con el área contable y financiera desde la etapa de negociación.
El tratamiento fiscal requiere una revisión independiente. Los efectos en deducciones, IVA, requisitos documentales, comprobantes, retenciones y reglas aplicables no deben inferirse únicamente de la clasificación comercial del contrato. La sustancia económica, el tipo de activo y la forma en que se estructuran los pagos pueden modificar el resultado. Una decisión fiscal sin soporte contractual suficiente expone a la empresa a ajustes y controversias evitables.
Qué debe proteger el contrato de arrendamiento
Un contrato bien redactado traduce la lógica de negocio en obligaciones exigibles. Cuando el documento se limita a establecer plazo y renta, deja abiertas preguntas que suelen aparecer cuando surge un incumplimiento, un daño al activo o una necesidad urgente de salida.
La revisión jurídica debe confirmar, al menos, cuatro frentes:
- Facultades y titularidad. El arrendador debe acreditar que puede otorgar el uso del activo y el firmante debe contar con facultades suficientes. En operaciones corporativas, también conviene validar autorizaciones internas, límites de endeudamiento y poderes vigentes.
- Uso, mantenimiento y seguros. El contrato debe delimitar el uso permitido, quién realiza reparaciones, qué pólizas se exigen, quién recibe la indemnización y cómo se sustituye el activo en caso de siniestro.
- Salida y consecuencias económicas. Deben ser claras las causas de terminación, los periodos de subsanación, las penalizaciones, el procedimiento de devolución y el cálculo del saldo pendiente o valor residual.
- Opciones al vencimiento. La compra, renovación, devolución o sustitución deben documentarse con reglas objetivas. Una opción ambigua puede convertirse en un conflicto sobre propiedad, precio o estado del activo.
Cuando la operación involucra inmuebles, activos de alto valor, garantías, proveedores internacionales o grupos empresariales, el alcance debe ampliarse. Puede ser necesario revisar requisitos regulatorios, cláusulas de jurisdicción, moneda de pago, restricciones de cesión, protección de datos, seguros especializados y mecanismos de solución de controversias.
Una decisión de activos también es una decisión de riesgo
Elegir entre arrendamiento financiero y operativo no consiste en seleccionar el contrato más conocido ni el que promete una menor renta inicial. Consiste en identificar qué necesita la empresa conservar: propiedad futura, liquidez, capacidad de sustitución, control operativo o libertad para salir de una relación contractual.
La mejor estructura es la que acompaña el horizonte real del negocio y distribuye los riesgos de forma consciente. Antes de comprometer un activo estratégico, conviene que las áreas legal, financiera, fiscal y operativa revisen la misma operación con un objetivo común: que el contrato facilite el crecimiento de la empresa sin convertir la inversión en una contingencia evitable.